

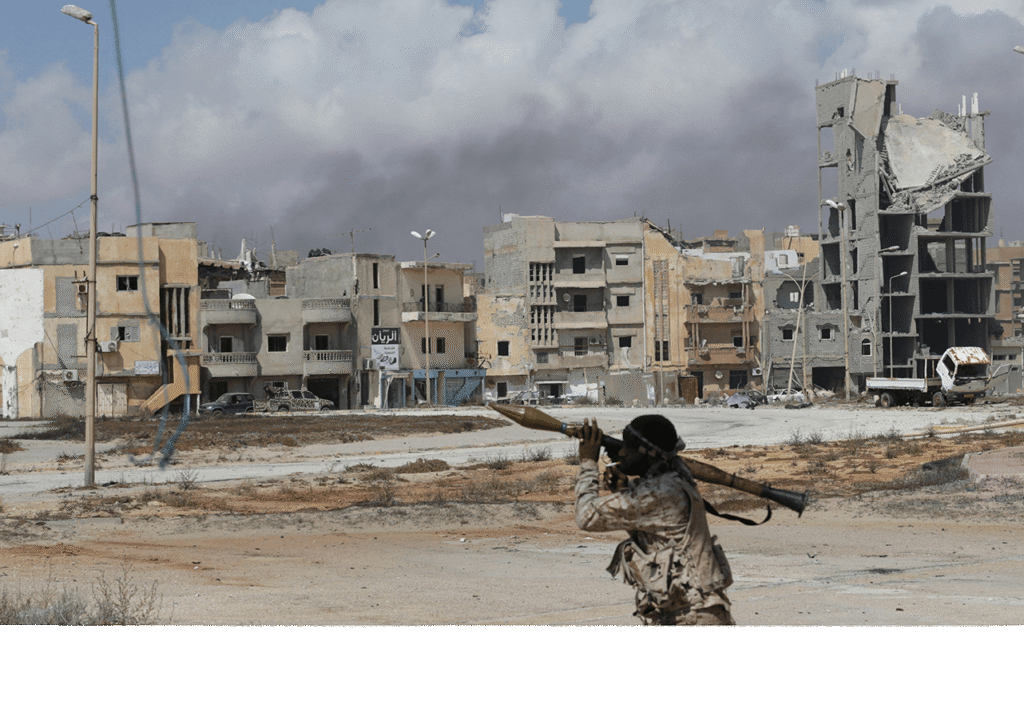
Au Moyen-Orient et en Afrique du Nord, les logiques de puissance héritées du XXe siècle se dissolvent. La région ne se déstabilise pas : elle se recompose selon des lignes de faille qui échappent aux grilles de lecture habituelles. L’hypothèse défendue, ici, est que la région Moyen-Orient et Afrique du Nord (MENA) sert aujourd’hui de laboratoire mondial à la fragmentation stratégique[1]. De nouveaux acteurs apparaissent, les frontières perdent de leur netteté, et les questions de sécurité, d’économie et de climat se mélangent[2]. L’ordre régional qui en sort n’est pas inexistant : il a simplement changé de forme.
La fragmentation géopolitique : un ordre multipolaire sans gouvernance
Trois dynamiques convergentes caractérisent cette fragmentation structurelle.
D’abord, l’effritement des hégémonies traditionnelles. Les États-Unis, longtemps architectes de la sécurité régionale, agissent désormais en acteur pragmatique: ils gèrent des crises ponctuelles plutôt que de construire un ordre. La Chine avance prudemment, préférant les partenariats économiques aux engagements sécuritaires. La Russie, affaiblie par la guerre en Ukraine, réduit son empreinte en Syrie et en Méditerranée[3]. Ensuite, des puissances moyennes régionales pratiquent un « hedging » systématique entre Washington et Pékin[4]. L’Égypte, le Qatar, l’Arabie saoudite et les Émirats ne se contentent plus d’acheter de la sécurité américaine. Ils diversifient leurs partenariats, investissent dans leurs capacités propres et projettent leur influence au-delà de leurs frontières. La sécurité cesse d’être un bien public fourni par une puissance hégémonique pour devenir un empilement de transactions bilatérales instables[5].
Enfin, les conflits se multiplient à géométrie variable. La guerre à Gaza a propagé ses ondes de choc du Liban au Yémen, de la Syrie à l’Iran. La confrontation directe entre Israël et l’Iran en juin 2025, brève, a montré à quelle vitesse un conflit localisé devient régional. Plus significatif encore : l’effondrement du régime syrien en décembre 2025 a redistribué les cartes, affaibli l’axe iranien et ouvert un vide que la Turquie, Israël et les monarchies du Golfe tentent de combler[6].
Et pourtant, la fragmentation ne veut pas dire le chaos. Elle produit des arrangements ad hoc, des cessez-le-feu fragiles, des équilibres précaires qui tiennent moins aux institutions qu’aux rapports de force. Pas de Concert des nations à l’européenne ici, mais des équilibres de terreur localisés[7].
Les économies de la volatilité : entre résilience et vulnérabilité structurelle
Le paradoxe économique régional saute aux yeux : une croissance qui encaisse les chocs géopolitiques, mais reste vulnérable aux volatilités externes. La Banque mondiale estime la croissance régionale à 2,8 % en 2025 et 3,3 % en 2026, portée par la reprise des exportations pétrolières et la demande intérieure des pays importateurs. Le FMI est plus optimiste : 3,3 % en 2025, 3,7 % en 2026[8].
Cette résilience masque des écarts profonds. Les pays du Conseil de coopération du Golfe (CCG) disposent de cadres politiques crédibles, de réserves financières importantes et de programmes d’investissement ambitieux hors pétrole. L’Arabie saoudite réoriente ses capitaux vers l’intelligence artificielle, la logistique et les minéraux. Les Émirats consolident leur position de pôle commercial et technologique. À l’inverse, les importateurs de pétrole (Égypte, Jordanie, Maroc, Tunisie) cumulent dette élevée, financements restrictifs et perturbations commerciales.
Le prix du baril reste une variable critique. L’OPEP, dont l’influence s’érode, doit absorber un excédent de production de 2 millions de barils par jour en 2026, alimenté par la production non-OPEP[9]. Le cartel dispose donc de moins de marge pour soutenir les prix, ce qui pèse sur les budgets pétroliers et, par ricochet, sur les économies qui dépendent des transferts du Golfe.
Plus préoccupant : la région demeure la plus inégalitaire au monde. Le niveau de vie des pays riches du Golfe atteint environ 45 % du niveau américain ; celui des pays en développement de la région se situe entre 12 % et 19 %. Cette inégalité nourrit les tensions sociales et bride la croissance inclusive. Le chômage des jeunes, estimé à 24,2 % en 2025, ressemble à une bombe à retardement[10].
La bombe démographique et la crise de l’emploi : une jeunesse en quête de sens
La région abrite l’une des populations les plus jeunes du monde. Dans les pays du CCG, les 15-34 ans représentent 38,2 % de la population, soit environ 23,5 millions de personnes en 2025. Cette jeunesse est à la fois une chance et un défi. La participation des femmes au marché du travail, la plus faible au monde (une femme sur cinq active), constitue un gisement de croissance : lever les barrières à l’emploi féminin pourrait augmenter le PIB par habitant de 20 à 30 % en Égypte, en Jordanie et au Pakistan, selon la Banque mondiale.
L’équation démographique n’explique pourtant pas tout. Le vrai problème est l’inadéquation entre les systèmes éducatifs et les besoins du marché, doublée d’un secteur privé peu dynamique. Le rapport de la Banque mondiale Shifting Gears [11] note que la productivité du travail décline dans de nombreux pays, que peu d’entreprises investissent et innovent, et qu’un fossé sépare un petit secteur formel d’un vaste secteur informel[12].
D’où une génération de diplômés sans emploi, de jeunes urbains connectés mais exclus économiquement, terrain fertile pour les mobilisations. Les protestations iraniennes de 2025, imprévues et massives, traduisent cette tension entre aspirations croissantes et opportunités stagnantes. La stabilité des régimes autoritaires dépendra de leur capacité à absorber cette jeunesse dans des emplois productifs et à répondre à ses attentes de dignité et de participation[13].
Le changement climatique comme multiplicateur de menaces
La région est en première ligne du réchauffement. Les températures y augmentent deux fois plus vite que la moyenne mondiale, et 2024 a été l’année la plus chaude jamais enregistrée. Dans le Levant et une partie de l’Afrique du Nord, les étés dépassent régulièrement 50°C, mettant sous tension les réseaux électriques et menaçant la santé. Le nombre de catastrophes naturelles a presque triplé depuis les années 1980, avec des pertes économiques considérables[14].
Ce qui distingue la région, c’est que le climat agit comme un multiplicateur de menaces : il aggrave des vulnérabilités déjà là. La rareté de l’eau s’intensifie dans une zone qui compte certains des pays les plus pauvres en eau du monde[15]. Cette raréfaction, ajoutée à la dégradation des terres, pousse les populations à partir. Les migrations climatiques, encore mal mesurées, deviennent alors un enjeu de sécurité pour toute la région.
La région est aussi un acteur clé de la transition énergétique. En 2025, elle a installé 12,2 GW de solaire. Sa capacité renouvelable cumulée atteint 43,7 GW, en hausse de 44 % sur un an. Les pays du Golfe investissent dans les énergies propres. Le but est de diversifier leurs économies et de rester maîtres des marchés mondiaux, à mesure que le monde baisse ses émissions. Les conflits et les tensions géopolitiques rendent la coopération plus difficile[16].
La révolution numérique : nouveaux espaces, nouveaux pouvoirs
La transformation numérique redessine les équilibres de pouvoir. Le secteur des communications mobiles devrait atteindre 470 milliards de dollars d’ici 2030, les réseaux 5G représentant 48 % des connexions. Entre 2025 et 2030, les entreprises régionales investissent en moyenne 10 % de leurs revenus dans le numérique, l’Arabie saoudite, le Qatar et les Émirats figurant parmi les leaders mondiaux de l’adoption de l’IA, du cloud et de la 5G[17]. Les effets sont ambivalents. D’un côté, de nouvelles opportunités économiques, de meilleurs services publics, une connexion accrue à l’économie mondiale. De l’autre, des capacités de surveillance renforcées pour des régimes autoritaires qui contrôlent l’espace civique et répriment la dissidence. La région est devenue un laboratoire de la « gouvernance numérique autoritaire », c’est-à-dire les mêmes technologies qui libèrent servent à surveiller.
Cette ambivalence se retrouve dans les mobilisations. En Iran, en Irak, au Liban ou en Algérie, les manifestants passent par les réseaux sociaux pour s’organiser, échapper à la censure et faire circuler leurs revendications. Sauf que ces mêmes réseaux sont infiltrés, surveillés. Le numérique est devenu un terrain d’affrontement entre sociétés civiles, États et puissances régionales, une guerre de l’information qui ne connaît aucune frontière[18].
La recomposition des alliances : vers un régionalisme fragmenté
Face à ces défis, les États cherchent de nouveaux cadres d’action collective. Le retour de la diplomatie multilatérale, visible dans les efforts arabes pour mettre fin à la guerre à Gaza et dans les tentatives de médiation, traduit une prise de conscience. Mais ce multilatéralisme reste fragile : les rivalités interétatiques, les divergences d’intérêts et l’absence de mécanismes institutionnels solides[19].
La Turquie, l’Iran, l’Arabie saoudite et les Émirats projettent leurs rivalités dans les espaces fragmentés de la région (Syrie, Irak, Liban, Yémen, Libye), soutiennent des acteurs non étatiques et créent des zones d’influence concurrentes. Il en résulte un régionalisme fragmenté, où les alliances se font et se défont au gré des circonstances sans jamais produire d’ordre stable.
L’Union européenne, historiquement engagée en Méditerranée et au Maghreb, voit son influence s’éroder face à la multiplication des acteurs et à ses crises internes. La Chine avance ses pions économiques sans entrer dans les rivalités sécuritaires, préférant le bilatéral au multilatéral. Les États-Unis oscillent entre engagement sélectif et retrait partiel, laissant à leurs alliés régionaux plus de marge de manœuvre, mais aussi plus de responsabilités[20].
Conclusion : penser la fragmentation comme un ordre
La région n’est pas en désordre, elle est en recomposition. Les logiques qui structuraient l’ordre régional depuis 1945 (hégémonie américaine, centralité du conflit israélo-arabe, rente pétrolière comme mode de régulation) s’effacent au profit de dynamiques nouvelles : multipolarité, conflits à géométrie variable, économies de la volatilité, mobilisations diffuses, transition énergétique incertaine, transformation numérique ambivalente[21].
Il en résulte ni stabilité ni chaos, mais un ordre fragmenté : des logiques contradictoires coexistent, sans mécanisme de régulation collective. La région est devenue un laboratoire des tensions qui traversent le système international, entre interdépendance et fragmentation, autoritarisme et aspirations démocratiques, transition énergétique et dépendance aux hydrocarbures, connectivité numérique et contrôle politique.
Penser la région exige de renoncer aux grilles héritées de la guerre froide et de la période post-coloniale. La question n’est plus de savoir « ce qui ne marche pas » dans une région qui échapperait aux normes de la modernité occidentale, mais de saisir les logiques propres d’un espace en recomposition permanente, où États, sociétés et acteurs non étatiques négocient sans cesse les termes d’un ordre qui reste à inventer. La fragmentation n’est pas une pathologie à guérir : c’est la condition structurelle dans laquelle la région tracera son avenir[22].
Notes
[1] Institute for Economics and Peace, Global Peace Index 2026: Special Supplement – Global Conflict Systems, ReliefWeb, 12 juin 2026, https://reliefweb.int/report/world/global-conflict-systems-global-peace-index-2026-special-supplement, (Consulté, le 10 septembre 2026).
[2] IFRI, (Replay) Afrique du Nord et Moyen-Orient : perspectives 2025, 15 janvier 2025.
[3] Adar, Sinem, Muriel Asseburg, Hamidreza Azizi, Margarete Klein et Guido Steinberg, The Fall of the Assad Regime: Regional and International Power Shifts, SWP Comment n° 9/2025, Berlin : Stiftung Wissenschaft und Politik, 25 février 2025, https://doi.org/10.18449/2025C09, (Consulté, le 10 septembre 2026) .
[4] Sur le « hedging » des puissances moyennes régionales, voir IFRI, op. cit.
[5] G7, G7 Leaders’ statement on recent developments between Israel and Iran, Kananaskis, 17 juin 2025, https://ec.europa.eu/commission/presscorner/detail/en/statement_25_1523, (Consulté, le 10 septembre 2026) ; AIEA, Accord de garanties TNP avec la République islamique d’Iran, Rapport du Directeur général au Conseil des gouverneurs, GOV/2025/25, Vienne, 31 mai 2025.
[6] SWP, op. cit.
[7] IEP, op. cit.
[8] FMI, Regional Economic Outlook: Middle East and Central Asia – Resilience amid Uncertainty: Will it Last?, octobre 2025.
[9] Forbes, « OPEC+ Hits Pause As Global Oil Surpluses Threaten 2026 Prices », 1er décembre 2025.
[10] Phenix Center for Economic and Informatics Studies, Youth Unemployment in Arab States Is the Highest in the World, Amman, 16 août 2026, https://phenixcenter.net/en/activity-details/554, (Consulté, le 11 septembre 2026) ; Organisation internationale du travail, Global Employment Trends for Youth 2026, Genève : OIT, 2026.
[11] Banque mondiale, Shifting Gears: The Private Sector as an Engine of Growth in the Middle East and North Africa, MENA Economic Update, avril 2025.
[12] Ibid.
[13] International Crisis Group, Iran: Protests and Repression, 2025.
[14] Organisation météorologique mondiale, State of the Climate in the Arab Region 2024, décembre 2025.
[15] Dii Desert Energy, Renewables, Hydrogen and Energy Storage Developments in the MENA Region, janvier 2026.
[16] AIE, World Energy Outlook 2025, Paris, 2025.
[17] GSMA, Mobile Economy MENA 2025, novembre 2025.
[18] Tahrir Institute for Middle East Policy, Open Government: Emancipation for Some, Exclusion for Others, mai 2025.
[19] Sur le multilatéralisme arabe et les médiations, voir IFRI, op. cit.
[20] IFRI, op. cit.
[21] Ibid.
[22] Ibid.